方正富邦基金:债市下半年仍存在交易性机会
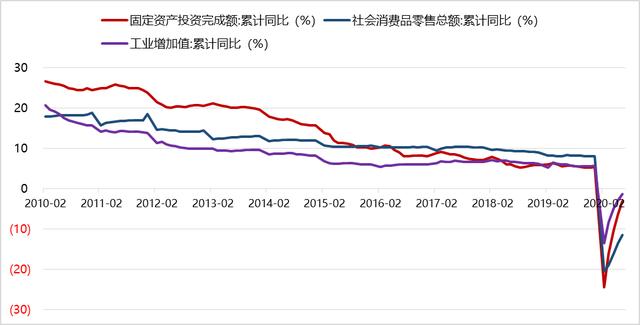
6月经济金融数据解读 消费、投资和工业生产延续复苏态势二季度,我国GDP同比增长3.2%,一季度为下降6.8%,宏观经济在疫情之后展现了较快的恢复态势。6月份,中国PMI为50.9%,前值上升0.3%,连续第四个月处于荣枯线之上,我国生产景气度持续改善。6月份,规模以上工业增加值同比实际增长4.8%,增速较5月份加快0.4个百点,分行业来看,采矿业和电热气水同比增速分别加快0.6和1.9个百分点,制造业增速较上月略微下滑0.1个百分点,1-6月份累计同比增速-1.3%。
6月份,社会消费品零售总额33526亿元,同比下降1.8%,降幅比上月收窄1个百分点,1-6月累计同比增速-11.4%,消费整体复苏较为缓慢。6月汽车消费同比增速下滑较多,而消费升级类产品如化妆品、通讯器材增速较快。
1-6月份,固定资产投资同比增速-3.1%,较1-5月提升3.2个百分点。基建投资继续回暖,上半年投资完成额已基本和去年同期持平;房地产开发投资完成额当月同比增速连续三月抬升,由3月的1.1%增长至6月的8.5%;制造业投资水平仍较去年同期有较大差距,上半年累计同比增速为-11.7%,降幅收窄3.1个百分点。
数据来源:WIND,截止2020年7月15日
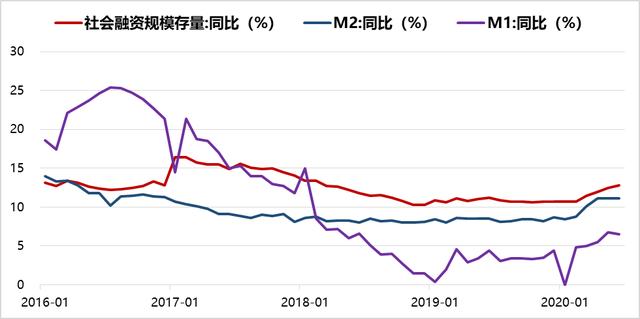
社融延续高增长,M2和M1增速差走扩
6月社会融资规模新增3.43万亿,同比多增8057亿元;上半年累计新增社融20.8万亿,同比多增6.2万亿;存量增速较5月上升0.3个百分点至12.8%。6月末,广义货币(M2)余额同比增长11.1%,与上月末持平;狭义货币(M1)余额同比增长 6.5%,比上月末低0.3个百分点,M2和M1增速差值走扩0.3个百分点,主因M1去年同期高基数的影响,暂不能理解为企业经营现金流恶化。7月后,随着基数效应的减弱和经济复苏的加快,预计下半年M2和M1增速差值将有所收敛。
数据来源:WIND,截止2020年7月15日
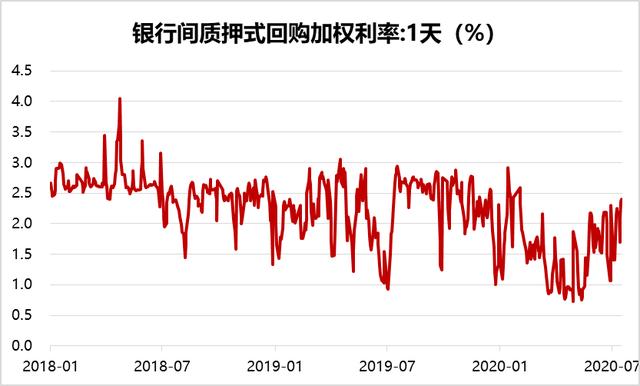
银行间资金价格中枢较前期低点明显抬升
目前,资金价格较前期低点已明显抬升。结合近期宏观经济数据、政策高层表态来看,目前国内经济处于持续复苏中,但仍面临压力,预计货币政策将年内将整体维持宽松,但基本面的持续改善也意味着银行间流动性短期内难以回到4月和5月上旬最宽松时期。
数据来源:WIND,截止2020年7月15日
五月份以来,债券市场持续回调,核心原因在于随着疫情得到有效控制,国内经济基本面已连续呈现复苏态势、货币政策宽松力度的边际收紧以及权益市场风险偏好回升等诸多因素的影响。短期来看,以上对于债券市场的不利因素仍然存在,债券下行空间有限。
展望今年后半段,我们认为债券市场存在交易性机会。其一,由于前期的回调,目前长端利率债收益率已经回到疫情爆发前的水平,对银行、保险等配置机构的吸引力已逐步凸显;其二,目前国内需求复苏力度仍然比较有限,后续经济回升的斜率存在不确定性,基本面对债市的压制因此有望得到缓解;其三,海外疫情迟迟无法得到有效控制、美国大选期间的大国博弈等也有可能对市场风险偏好产生冲击。
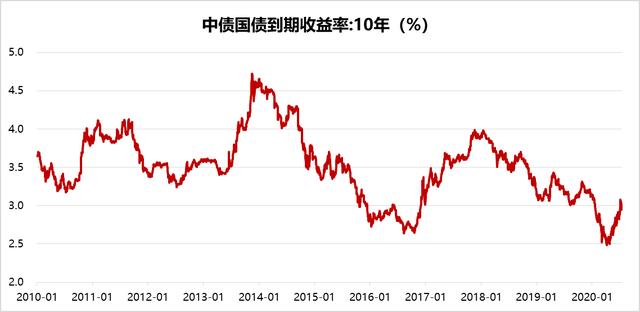
中债国债到期收益率从5月份开始明显上行 数据来源:WIND,截止2020年7月15日