新基点评:国泰中证港股通综合指数增强(027470)(027471)
引子
国泰中证港股通综合指数增强A/C(027470/027471)集中认购期2026-10-08至2026-10-21,类型为股票型,策略侧重量化、港股。拟任经理梁杏(2星)、吴中昊已有可核验代表产品,例如国泰量化收益灵活配置混合A任职年化约5.1%(回报与回撤细节见后文谁来管一节)。点评日前后中期环境与量化、港股方向大致同向,可先把产品契约与市场结构对照看清,再决定是否纳入观察名单。
谁来管
拟任基金经理梁杏当前公开星级为2星。二星往往意味着同业分位偏后,或可比样本约束下评分承压。星级基于历史持仓与业绩归因,不能直接平移至新基金。
任职广度方面,同业分位约前75.1%(全样本口径,以评级库为准),综合分约45.1,在管或可比活跃基金约2只,平均任职约6.6年,评级日期2026-06-30。
公开履历方面,梁杏女士:学士,2007年7月至2011年6月在华安基金管理有限公司担任高级区域经理。
从业路径上,2011年7月加入国泰基金管理有限公司,历任产品品牌经理、研究员、基金经理助理;2016年6月起任国泰国证医药卫生行业指数分级证券投资基金和国泰国证食品饮料行业指数分级证券投资基金的基金经理,2018年1月至2019年4月任国泰宁益定期开放灵活配置混合型证券投资基金的基金经理,2018年7月起兼任国泰量化收益灵活配置混合型证券投资基金的基金经理,2019年4月起兼任国泰中证生物医药交易型开放式指数证券投资基金联接基金和国泰中证生物医药交易型开放式指数证券投资基金的基金经理,2019年11月起兼任国泰CES半导体芯片行业交易型开放式指数证券投资基金发起式联接基金(由国泰CES半导体行业交易型开放式指数证券投资基金发起式联接基金更名而来)的基金经理,2020年1月起至2021年1月29日担任国泰中证钢铁交易型开放式指数证券投资基金发起式联接基金基金经理;2020年1月至2021年1月29日担任国泰中证煤炭交易型开放式指数证券投资基金;2020年1月至2021年1月29日担任国泰中证钢铁交易型开放式指数证券投资基金的基金经理;2016年6月至2018年7月任量化投资(事业)部副总监,2018年7月起任量化投资(事业)部总监;2020年8月21日担任国泰上证综合交易型开放式指数证券投资基金基金经理;2020年12月起兼任国泰中证医疗交易型开放式指数证券投资基金的基金经理,2021年1月起兼任国泰国证医药卫生行业指数证券投资基金(由国泰国证医药卫生行业指数分级证券投资基金终止分级运作变更而来)和国泰国证食品饮料行业指数证券投资基金(由国泰国证食品饮料行业指数分级证券投资基金终止分级运作变更而来)的基金经理;2020年1月至2021年1月29日担任国泰中证煤炭交易型开放式指数证券投资基金发起式联接基金;梁杏女士:学士,2007年7月至2011年6月在华安基金管理有限公司担任高级区域经理。
代表产品战绩方面,目前可核验样本共1只,分述如下。
其一,国泰量化收益灵活配置混合A(001789):任职约7.9年(2891天);年化约5.1%;最大回撤约跌45.7%;收益同业分位约前54.1%;夏普约0.16。比较基准锚定沪深300指数等。
上述任职回报与回撤只反映历史契约与市场区间,不能直接当作本基金预期收益。
操作风格上,以代表产品国泰量化收益灵活配置混合A(001789)定期报告样本看,前十大持仓合计约14.5%,年化换手率约94.5%,股票仓位中枢约89.0%(截至2026-03-31)。
拟任基金经理吴中昊尚无稳定公开星级样本。
任职广度方面可核验样本有限。
公开履历方面,吴中昊先生:中国国籍,硕士研究生。曾任职于ArrowstreetCapital(美国)。
从业路径上,2019年12月加入国泰基金,历任研究员、基金经理助理;2022年1月起任国泰中证500指数增强型证券投资基金的基金经理,2022年11月起兼任国泰中证内地运输主题交易型开放式指数证券投资基金的基金经理,2022年12月起兼任国泰沪深300指数证券投资基金、国泰国证新能源汽车指数证券投资基金(LOF)、国泰沪深300指数增强型证券投资基金、国泰上证综合交易型开放式指数证券投资基金、国泰国证房地产行业指数证券投资基金、国泰国证有色金属行业指数证券投资基金和国泰沪深300增强策略交易型开放式指数证券投资基金的基金经理,2023年2月起兼任国泰中证1000增强策略交易型开放式指数证券投资基金的基金经理,2023年5月起兼任国泰中证钢铁交易型开放式指数证券投资基金的基金经理;现任国泰中证煤炭交易型开放式指数证券投资基金基金经理;2023年6月14日担任国泰创业板指数证券投资基金(LOF)基金经理;2023年8月起兼任国泰中证香港内地国有企业交易型开放式指数证券投资基金(QDII)的基金经理。
公开任期收益与回撤样本有限。
买什么
国泰中证港股通综合指数增强A/C(代码027470/027471)集中认购期为2026-10-08至2026-10-21,产品类型为股票型,运作方式为契约型开放式。业绩比较基准为中证港股通综合指数(港元)收益率95%+活期存款基准利率5%。按权重看,权益约占95%、固收约占5%,收益特征偏权益。作为股票型基金,本基金主要投资权益类资产,具体投资范围、比例限制、费率安排以基金合同及招募说明书为准。
同经理可核验产品包括梁杏名下的国泰量化收益灵活配置混合A(001789)。硬差分上看:国泰量化收益灵活配置混合A(001789)为主题偏沪深300/量化选股、基准权益约60%;本基金为普通开放式契约、主题偏量化选股、按权重权益约95%。赛道与契约不同,业绩不可直接对照。任职回报与回撤等细节见后文谁来管一节;上述样本不能直接平移为本基金预期收益。
策略公开摘要为:本基金在对标的指数进行有效跟踪的基础上,通过量化策略精选个股及优化组合管理,在注重风险控制的前提下,力争获取超越业绩比较基准的投资回报,谋求基金资产的长期增值。主题可归纳为量化、港股:借助数量化方法做积极组合管理与风险控制,争取长期超越业绩比较基准,而不是押注单一题材脉冲。业绩基准分解大致反映产品贝塔画像:权益类权重约占95%、固收类权重约占5%。权益属性偏强,组合应以其为高波配置。量化选股通常通过多因子模型对全市场进行系统化打分与筛选,持仓较为分散,风格暴露受模型约束控制,属于纪律型执行,不依赖基金经理个人的主观择时或行业偏好。其超额收益来源包括因子选股贡献、交易执行优化以及风控约束下的组合再平衡,与主动基本面选股的逻辑存在本质差异。投资者可参考代表产品观察策略执行效果。由于量化策略持仓分散度高,单只股票的集中风险有限。
为什么是现在
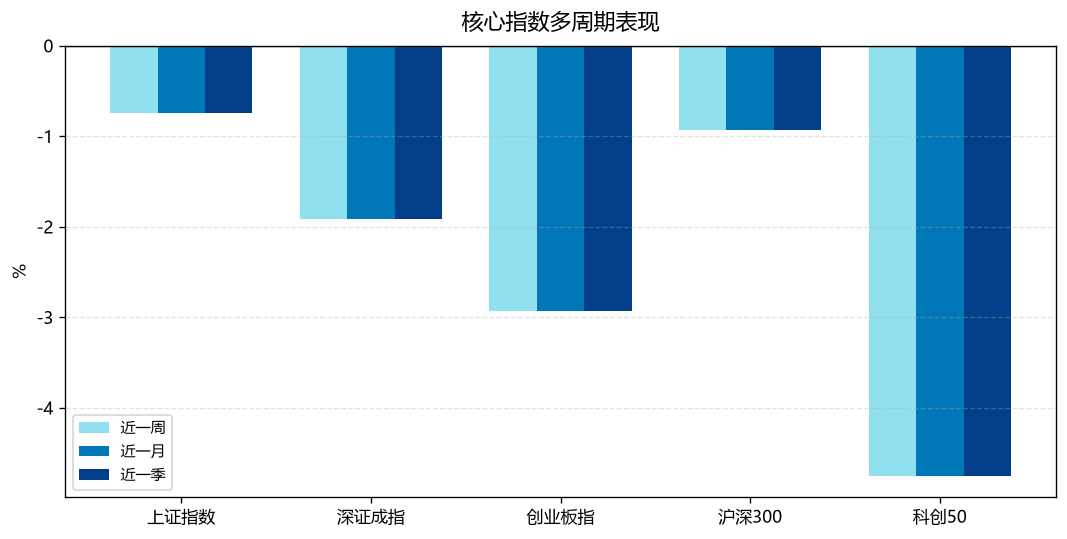
看到2026-10-09前后,A股这段时间上下波动、方向不明显。近一个月里,创业板指跌约2.93%,深证成指跌约1.91%,大盘跌约0.74%。近一周跌幅没那么夸张,但仍以下跌为主,大盘跌约0.74%、创业板指跌约2.93%。点评日前一个交易日,主要指数继续小幅波动。沪深两市成交额约1.90万亿元,交投不算清淡,但赚钱效应一般。
行业上看,互联网电商、农林牧渔、化学制药、化学原料、医疗服务等相对更强,IT服务、乘用车、保险、光伏设备、军工电子等更弱。对选股型基金来说,更要紧的不是一两天的热点名字,而是中期哪些行业更能站得住。新发股票型基金成立后还要建仓,建仓阶段碰到的行业环境,往往比认购今日涨跌更影响持有体验。短线里消费、AI硬件、传媒、元件、军工等仍有资金进出,但持续性不稳,更宜把中期行业结构放在前面看;新基金建仓常要两三个月,中期方向比短期题材更关键。换句话说,认购窗口看的是产品本身合不合适,真正影响净值体验的,往往是成立后那几个月市场给不给力。
本基金侧重量化、港股。对照上面的市场环境,目前判断为同向。策略侧重量化、港股,与中期偏强主题/行业有重叠。同向只说明策略常做的方向,和10月以来相对偏强的行业有重叠,环境没那么拧巴;但这不等于认购后马上赚钱,也不消除回撤。政策和产业背景上,量化→金融科技与主动量化能力建设;港股→互联互通与跨境资本市场。这些变化会慢慢影响资金松紧和盈利预期,从而传到净值。10月以来相关线索:量化交易巨头Susquehanna将Marvell Technology的目标价从265美元上调至340美元;21专访丨牛津经济研究院全球宏观与多资产量化策略师彭天琛:美债收益率仍存在上行压力,中短期看多美股科技股;21专访丨牛津经济研究院全球宏观与多资产量化策略师彭天琛:美债收益率仍存上行压力 中短期看多美股科技股。
适配判断
综合判断:适配度相对较高。当前中期环境对量化、港股方向有支撑,且经理在同类产品有可核验业绩记录。本基金适合能承受股票型净值波动、理解量化策略阶段性跑输的可能、并准备中期持有观察的投资者。若只能承受极短回撤,或把认购期收益当成确定性回报,匹配度偏低。
风险说明
1)权益市场价格波动,股票型不保本。
2)成立初期建仓导致净值路径与老产品不可比,净值波动可能更不规律。
3)量化模型可能阶段性失效或跑输基准,因子拥挤时回撤可能放大。
4)港股通标的受人民币汇率波动与海外流动性收紧影响,波动可能显著高于A股。
5)策略有阶段性跑输基准或风格漂移的可能。
6)认购期至2026-10-21,认购结束后才进入运作期,期间市场变化无法即时反映到净值中。
7)历史业绩不能作为本基金未来收益的承诺或暗示。
结论
总体来说,国泰中证港股通综合指数增强A/C(027470/027471)是一只股票型基金,认购期2026-10-08至2026-10-21,策略侧重量化、港股,与当前市场环境呈同向关系。当前环境有支撑且经理有历史记录,适合有耐心的投资者中期观察。认购期净值不可见,持有体验需等成立后逐步验证。投资者宜结合自身承受波动的意愿、组合结构及持仓集中度综合判断,避免单一风格过度暴露。本文仅供研究参考,不作投资建议。基金有风险,投资须谨慎。决策前请仔细查阅招募说明书及基金合同等法律文件。如发现本稿与正式文件表述不符,以正式文件为准。