新基点评:均衡量化主动ETF天弘(158908)
引子
均衡量化主动ETF天弘(158908)集中认购期2026-10-23至2026-11-05,类型为股票型 ETF,策略侧重量化。拟任经理为林心龙杨超(2星)。点评日前后中期环境与量化方向大致同向,可先把产品契约与市场结构对照看清,再决定是否纳入观察名单。
谁来管
拟任基金经理林心龙杨超当前公开星级为2星。二星往往意味着同业分位偏后,或可比样本约束下评分承压。星级基于历史持仓与业绩归因,不能直接平移至新基金。
任职广度方面可核验样本有限。
公开任期收益与回撤样本有限。
买什么
均衡量化主动ETF天弘(代码158908)集中认购期为2026-10-23至2026-11-05,产品类型为股票型 ETF,运作方式为契约型开放式。业绩比较基准为中证800指数收益率100%。按权重看,权益约占100%、固收约占0%,收益特征偏权益。作为股票型 ETF基金,本基金主要投资权益类资产,具体投资范围、比例限制、费率安排以基金合同及招募说明书为准。
策略公开摘要为:在严格控制投资组合风险的前提下,力争获取超越业绩比较基准的收益并实现基金资产的长期增值。主题可归纳为量化:被动跟踪标的指数,追求跟踪偏离与跟踪误差最小化,行业或风格集中度通常高于宽基,弹性和回撤都可能更大。业绩基准分解大致反映产品贝塔画像:权益类权重约占100%。权益属性偏强,组合应以其为高波配置。量化选股通常通过多因子模型对全市场进行系统化打分与筛选,持仓较为分散,风格暴露受模型约束控制,属于纪律型执行,不依赖基金经理个人的主观择时或行业偏好。其超额收益来源包括因子选股贡献、交易执行优化以及风控约束下的组合再平衡,与主动基本面选股的逻辑存在本质差异。投资者可参考代表产品观察策略执行效果。由于量化策略持仓分散度高,单只股票的集中风险有限。
为什么是现在
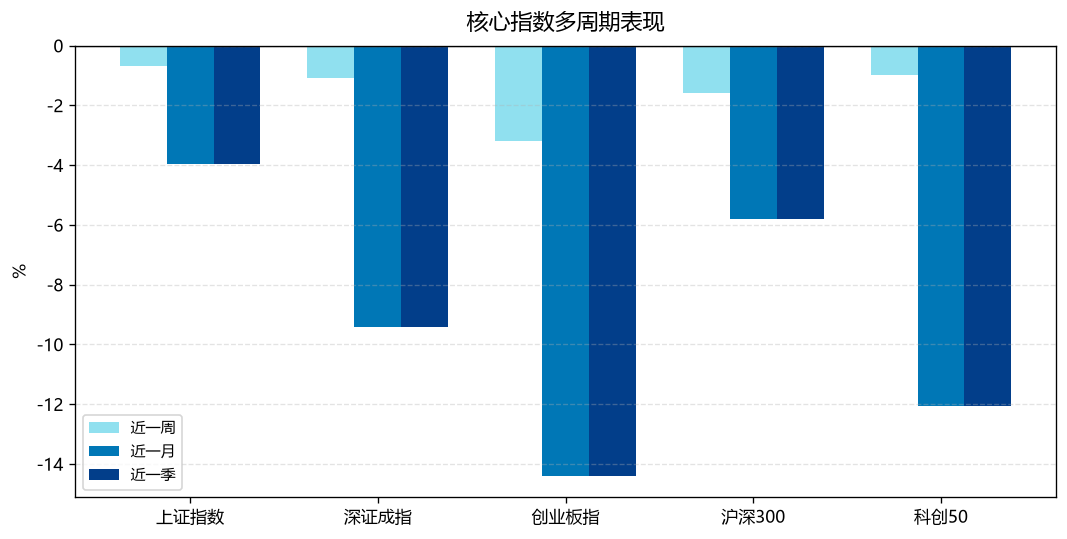
看到2026-10-23前后,A股这段时间整体偏弱。近一个月里,创业板指跌约14.39%,深证成指跌约9.42%,大盘跌约3.95%。近一周跌幅没那么夸张,但仍以下跌为主,大盘跌约0.69%、创业板指跌约3.18%。点评日前一个交易日,主要指数继续小幅波动。沪深两市成交额约1.96万亿元,交投不算清淡,但赚钱效应一般。
行业上看,影视院线、银行、元件、医疗服务、半导体等相对更强,IT服务、一般零售、专业工程、专业服务、专用设备等更弱。对选股型基金来说,更要紧的不是一两天的热点名字,而是中期哪些行业更能站得住。新发股票型 ETF基金成立后还要建仓,建仓阶段碰到的行业环境,往往比认购今日涨跌更影响持有体验。短线里消费、银行红利、地面兵装、影视院线、AI硬件等仍有资金进出,但持续性不稳,更宜把中期行业结构放在前面看;新基金建仓常要两三个月,中期方向比短期题材更关键。换句话说,认购窗口看的是产品本身合不合适,真正影响净值体验的,往往是成立后那几个月市场给不给力。
本基金侧重量化。对照上面的市场环境,目前判断为同向。策略侧重量化,与中期偏强主题/行业有重叠。同向只说明策略常做的方向,和10月以来相对偏强的行业有重叠,环境没那么拧巴;但这不等于认购后马上赚钱,也不消除回撤。政策和产业背景上,量化→金融科技与主动量化能力建设。这些变化会慢慢影响资金松紧和盈利预期,从而传到净值。10月以来相关线索:对话吴晓求:给量化交易装上红绿灯 对市场正常上涨不应过度干预;百亿级量化私募出现50%最大回撤;量化基金巨头Two Sigma据悉停止为不动产部门筹资并裁撤高层。
把行业结构说得更直白一些:中期相对更强的方向多见影视院线、银行、元件、医疗服务、半导体;相对更弱的方向多见IT服务、一般零售、专业工程、专业服务、专用设备。对本基金所属的量化来说,要看这些强弱是否同向,而不是只看认购那几天指数涨跌。
业绩比较基准为中证800指数收益率100%。读基准是为了分清产品收益来源偏权益、偏固收还是股债混合,而不是把它当成短期涨跌承诺。
集中认购期为2026-10-23至2026-11-05,距认购结束约13天。股票型 ETF产品的持有体验,最终仍取决于成立后的市场结构与契约执行。
适配判断
综合判断:可作为跟踪观察样本。当前中期环境对量化方向有支撑,但经理公开可核验记录有限,需要更长的观察期。本基金适合能承受股票型 ETF净值波动、理解行业主题ETF高波动与跟踪误差的可能、并准备中期持有观察的投资者。若只能承受极短回撤,或把认购期收益当成确定性回报,匹配度偏低。
风险说明
1)权益市场价格波动,股票型 ETF不保本。
2)成立初期建仓导致净值路径与老产品不可比,净值波动可能更不规律。
3)量化模型可能阶段性失效或跑输基准,因子拥挤时回撤可能放大。
4)策略有阶段性跑输基准或风格漂移的可能。
5)认购期至2026-11-05,认购结束后才进入运作期,期间市场变化无法即时反映到净值中。
6)历史业绩不能作为本基金未来收益的承诺或暗示。
就均衡量化主动ETF天弘而言,类型为股票型 ETF,主题侧重量化,认购期2026-10-23至2026-11-05,点评日锚定2026-10-23,与中期结构对照结论为同向。正文只陈述可核验的认购安排、经理公开信息、比较基准与市场结构对照,不把短线涨跌写成主题已转强或转弱的结论,也不把其他产品区间回报直接外推到本基金。对普通投资者更实用的读法,是先分清产品契约(权益/固收/主题集中度),再对照自己能承受的波动与持有期限,而不是只看发行档期本身。若从组合配置角度理解,量化暴露应放在整体仓位框架里衡量;单一主题或单一策略占比过高时,净值路径更容易受行业或风格切换冲击。债券与FOF类产品波动通常低于波动较大的行业ETF,但流动性安排、持有期限制与基准构成仍需单独核对。
结论
总体来说,均衡量化主动ETF天弘(158908)是一只股票型 ETF基金,认购期2026-10-23至2026-11-05,策略侧重量化,与当前市场环境呈同向关系。当前环境有支撑但经理公开记录有限,宜拉长观察周期。认购期净值不可见,持有体验需等成立后逐步验证。投资者宜结合自身承受波动的意愿、组合结构及持仓集中度综合判断,避免单一风格过度暴露。本文仅供研究参考,不作投资建议。基金有风险,投资须谨慎。决策前请仔细查阅招募说明书及基金合同等法律文件。如发现本稿与正式文件表述不符,以正式文件为准。
补充说明:均衡量化主动ETF天弘(158908)的认购安排、基准与经理公开信息已在上文分节列出;中期结构对照以点评日2026-10-23可核验指数与行业样本为准。