新基点评:海富通沪港深消费(027727)(027728)
引子
海富通沪港深消费混合A/C(027727/027728)集中认购期2026-10-19至2026-11-06,类型为混合型,策略侧重港股、消费。拟任经理陈林海(3星)、刘海啸已有可核验代表产品,例如海富通消费优选混合A任职年化约27.3%(回报与回撤细节见后文谁来管一节)。点评日前后中期环境与港股、消费方向大致同向,可先把产品契约与市场结构对照看清,再决定是否纳入观察名单。
谁来管
拟任基金经理陈林海当前公开星级为3星。三星大致对应同业中游附近,能力证据存在但并不突出。星级基于历史持仓与业绩归因,不能直接平移至新基金。
任职广度方面,同业分位约前67.4%(全样本口径,以评级库为准),综合分约49.4,在管或可比活跃基金约3只,平均任职约1.7年,评级日期2026-06-30。
公开履历方面,陈林海先生:上海财经大学数量经济学硕士。历任上海从容投资管理有限公司研究员,华泰柏瑞基金管理有限公司研究员、高级研究员。
从业路径上,2015年9月加入海富通基金管理有限公司,历任股票分析师、高级股票分析师;2020年5月11日至2021年04月30日任海富通阿尔法对冲混合型发起式证券投资基金的基金经理助理;2021年4月29日起任海富通添鑫收益债券型证券投资基金基金经理。
代表产品战绩方面,目前可核验样本共3只,分述如下。
其一,海富通先进制造股票C(008084):任职约2.8年(1034天);年化约28.9%;最大回撤约跌37.9%;收益同业分位约前5.4%;夏普约0.69。比较基准锚定中证高端装备制造指数等。
其二,海富通富泽混合A(009156):任职约1.2年(427天);年化约跌2.2%;最大回撤约跌6.0%;收益同业分位约前67.3%;夏普约-1.09。比较基准锚定中债-综合全价(总值)指数等。
其三,海富通新内需混合A(519130):任职约1.1年(387天);年化约跌12.7%;最大回撤约跌33.6%;收益同业分位约前79.9%;夏普约-0.50。比较基准锚定MSCI中国A股指数等。
上述任职回报与回撤只反映历史契约与市场区间,不能直接当作本基金预期收益。
操作风格上,以代表产品海富通新内需混合C(002172)定期报告样本看,前十大持仓合计约40.4%,股票仓位中枢约83.4%(截至2023-06-30)。
拟任基金经理刘海啸当前公开星级为5星。五星通常对应同业综合表现显著靠前,稳定性与可比样本都相对完整。星级基于历史持仓与业绩归因,不能直接平移至新基金。
任职广度方面,同业分位约前6.6%(全样本口径,以评级库为准),综合分约78.8,在管或可比活跃基金约1只,平均任职约3.2年,评级日期2026-06-30。
公开履历方面,刘海啸先生:电子学博士,历任兴业证券股份有限公司研究所分析师。
从业路径上,2015年5月加入海富通基金管理有限公司任股票分析师,现任海富通基金高级股票分析师,曾任海富通研究精选混合型证券投资基金、海富通内需热点混合型证券投资基金、海富通精选证券投资基金、海富通精选贰号混合型证券投资基金、海富通消费核心资产混合型证券投资基金、海富通消费优选混合型证券投资基金、海富通成长价值混合型证券投资基金的基金经理助理。
代表产品战绩方面,目前可核验样本共2只,分述如下。
其一,海富通消费优选混合A(010421):任职约3.2年(1180天);年化约27.3%;最大回撤约跌27.4%;收益同业分位约前6.4%;夏普约1.16。比较基准锚定中证内地消费主题指数等。
其二,海富通策略收益债券A(010260):任职约14天;年化约14.4%;最大回撤约跌0.2%;夏普约3.86。比较基准锚定中证中信证券量化债股联动稳健策略指数等。
上述任职回报与回撤只反映历史契约与市场区间,不能直接当作本基金预期收益。
操作风格上,以代表产品海富通消费优选混合A(010421)定期报告样本看,前十大持仓合计约37.2%,年化换手率约77.5%,股票仓位中枢约86.7%(截至2026-03-31)。
买什么
海富通沪港深消费混合A/C(代码027727/027728)集中认购期为2026-10-19至2026-11-06,产品类型为混合型,运作方式为契约型开放式。业绩比较基准为中证内地消费主题指数收益率55%+中证港股通大消费主题指数(人民币)收益率25%+中债-新综合全价(1-3年)指数收益率15%+活期存款基准利率5%。按权重看,权益约占80%、固收约占20%,收益特征偏权益。作为混合型基金,本基金主要投资权益类资产,具体投资范围、比例限制、费率安排以基金合同及招募说明书为准。
同经理可核验产品包括刘海啸、陈林海名下的海富通消费优选混合A(010421)、海富通先进制造股票C(008084)、海富通富泽混合A(009156)。硬差分上看:海富通消费优选混合A(010421)为基准权益约80%;海富通先进制造股票C(008084)为基准权益约85%;本基金为普通开放式契约、主题偏港股/消费、按权重权益约80%。赛道与契约不同,业绩不可直接对照。任职回报与回撤等细节见后文谁来管一节;上述样本不能直接平移为本基金预期收益。
策略公开摘要为:本基金主要投资于境内市场和香港市场的股票,通过对基本面的研究,重点投资消费主题的上市公司,力求超越业绩比较基准的投资收益。主题可归纳为港股、消费:借助数量化方法做积极组合管理与风险控制,争取长期超越业绩比较基准,而不是押注单一题材脉冲。业绩基准分解大致反映产品贝塔画像:权益类权重约占80%、固收类权重约占20%。权益属性偏强,组合应以其为高波配置。
为什么是现在
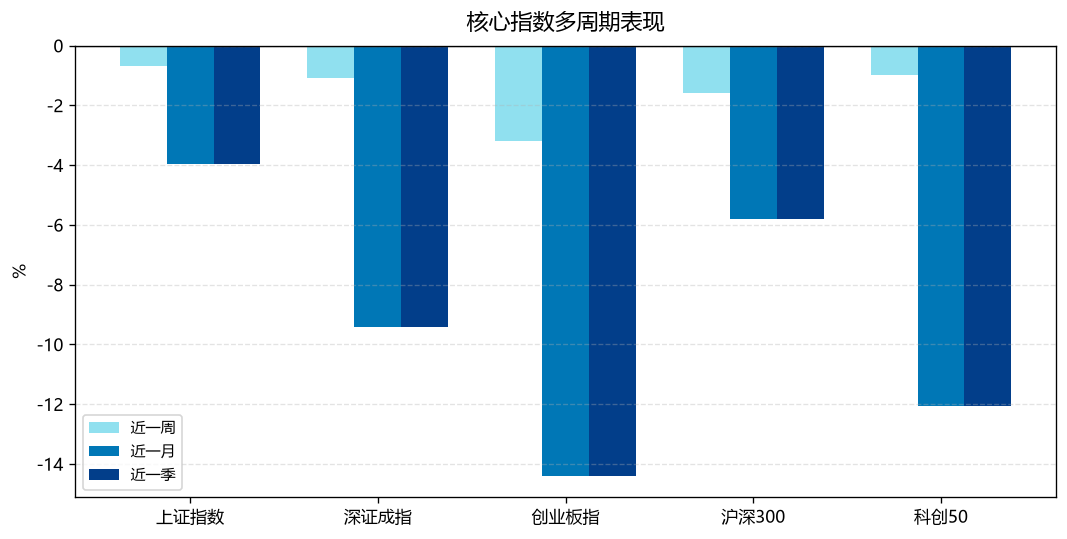
看到2026-10-23前后,A股这段时间整体偏弱。近一个月里,创业板指跌约14.39%,深证成指跌约9.42%,大盘跌约3.95%。近一周跌幅没那么夸张,但仍以下跌为主,大盘跌约0.69%、创业板指跌约3.18%。点评日前一个交易日,主要指数继续小幅波动。沪深两市成交额约1.96万亿元,交投不算清淡,但赚钱效应一般。
行业上看,影视院线、银行、元件、医疗服务、半导体等相对更强,IT服务、一般零售、专业工程、专业服务、专用设备等更弱。对选股型基金来说,更要紧的不是一两天的热点名字,而是中期哪些行业更能站得住。新发混合型基金成立后还要建仓,建仓阶段碰到的行业环境,往往比认购今日涨跌更影响持有体验。短线里消费、银行红利、地面兵装、影视院线、AI硬件等仍有资金进出,但持续性不稳,更宜把中期行业结构放在前面看;新基金建仓常要两三个月,中期方向比短期题材更关键。换句话说,认购窗口看的是产品本身合不合适,真正影响净值体验的,往往是成立后那几个月市场给不给力。
本基金侧重港股、消费。对照上面的市场环境,目前判断为同向。策略侧重消费,与中期偏强主题/行业有重叠。同向只说明策略常做的方向,和10月以来相对偏强的行业有重叠,环境没那么拧巴;但这不等于认购后马上赚钱,也不消除回撤。政策和产业背景上,港股→互联互通与跨境资本市场;消费→扩大内需与消费升级。这些变化会慢慢影响资金松紧和盈利预期,从而传到净值。10月以来相关线索:港股公告精选|紫金矿业前三季度盈利同比增超50% 中国神华前9月营收逾2900亿元;昆仑新能源港股IPO获得中国证监会备案;南向资金今日净卖出16.7亿元。港股通(沪)方面,阿里巴巴-W、中芯国际分别获净…。
适配判断
综合判断:适配度相对较高。当前中期环境对港股、消费方向有支撑,且经理在同类产品有可核验业绩记录。本基金适合能承受混合型净值波动、理解量化策略阶段性跑输的可能、并准备中期持有观察的投资者。若只能承受极短回撤,或把认购期收益当成确定性回报,匹配度偏低。
风险说明
1)权益市场价格波动,混合型不保本。
2)成立初期建仓导致净值路径与老产品不可比,净值波动可能更不规律。
3)港股通标的受人民币汇率波动与海外流动性收紧影响,波动可能显著高于A股。
4)策略有阶段性跑输基准或风格漂移的可能。
5)认购期至2026-11-06,认购结束后才进入运作期,期间市场变化无法即时反映到净值中。
6)历史业绩不能作为本基金未来收益的承诺或暗示。
结论
总体来说,海富通沪港深消费混合A/C(027727/027728)是一只混合型基金,认购期2026-10-19至2026-11-06,策略侧重港股、消费,与当前市场环境呈同向关系。当前环境有支撑且经理有历史记录,适合有耐心的投资者中期观察。认购期净值不可见,持有体验需等成立后逐步验证。投资者宜结合自身承受波动的意愿、组合结构及持仓集中度综合判断,避免单一风格过度暴露。本文仅供研究参考,不作投资建议。基金有风险,投资须谨慎。决策前请仔细查阅招募说明书及基金合同等法律文件。如发现本稿与正式文件表述不符,以正式文件为准。