新基点评:东方红嘉俊均衡(029299)(029300)
引子
东方红嘉俊均衡混合A/C(029299/029300)集中认购期2026-11-09至2026-11-25,类型为混合型,策略侧重跨境权益。拟任经理马俊已有可核验代表产品,例如国泰君安君享精选价值5号任职年化约21.5%(回报与回撤细节见后文谁来管一节)。点评日前后中期环境与跨境权益方向关联有限,不宜单靠氛围下结论。
谁来管
拟任基金经理马俊当前公开星级为4星。四星通常对应同业综合表现靠前,具备一定超额与风控平衡证据。星级基于历史持仓与业绩归因,不能直接平移至新基金。
任职广度方面,同业分位约前27.5%(全样本口径,以评级库为准),综合分约59.2,在管或可比活跃基金约27只,平均任职约3.1年,评级日期2026-06-30。
公开履历方面,马俊,8年从业经历。南开大学计算机系学士,英国伯明翰大学计算机硕士。具有通信和移动互联网工作和创业经验。现为投资主办人,主要管理银行、保险等专业金融机构定向委托资金。坚持价值投资理念,风格稳健,业绩出色。2015/2016/2017/2018年,管理的所有账户平均收益率分别为50.1%、13.8%、30.6%、-1.08%。
从业路径上,2011年加入国泰君安资产管理公司,先后负责多个行业研究。
代表产品战绩方面,目前可核验样本共3只,分述如下。
其一,国泰君安君享精选价值5号(SGU898):任职约7.0年(2559天);年化约21.5%;最大回撤约跌12.4%;收益同业分位约前27.6%;夏普约0.65。
其二,国泰君安君享精选价值33号(SJM891):任职约6.5年(2386天);年化约20.9%;最大回撤约跌10.9%;收益同业分位约前35.4%;夏普约0.58。
其三,国泰君安君享信福增强8号(SLD556):任职约6.1年(2225天);年化约5.2%;最大回撤约跌1.1%;收益同业分位约前54.4%;夏普约0.52。比较基准5.6%/年。
上述任职回报与回撤只反映历史契约与市场区间,不能直接当作本基金预期收益。
买什么
东方红嘉俊均衡混合A/C(代码029299/029300)集中认购期为2026-11-09至2026-11-25,产品类型为混合型,运作方式为契约型开放式。业绩比较基准为沪深300指数收益率70%+中证港股通综合指数(港元)收益率10%+中债-总全价(总值)指数收益率15%+活期存款基准利率5%。按权重看,权益约占80%、固收约占20%,收益特征偏权益。作为混合型基金,本基金主要投资权益类资产,具体投资范围、比例限制、费率安排以基金合同及招募说明书为准。
同经理可核验产品包括马俊名下的国泰君安君享精选价值5号(SGU898)、国泰君安君享精选价值33号(SJM891)、国泰君安君享信福增强8号(SLD556)。硬差分上看:国泰君安君享精选价值5号(SGU898)为主题偏价值;国泰君安君享精选价值33号(SJM891)为主题偏价值;本基金为普通开放式契约、基准锚定沪深300宽基选股、按权重权益约80%。赛道与契约不同,业绩不可直接对照。任职回报与回撤等细节见后文谁来管一节;上述样本不能直接平移为本基金预期收益。
策略公开摘要为:本基金在严格控制投资组合风险的前提下,通过积极主动的投资管理,追求资产净值的长期稳健增值。主题可归纳为跨境权益:借助数量化方法做积极组合管理与风险控制,争取长期超越业绩比较基准,而不是押注单一题材脉冲。业绩基准分解大致反映产品贝塔画像:权益类权重约占80%、固收类权重约占20%。权益属性偏强,组合应以其为高波配置。
为什么是现在
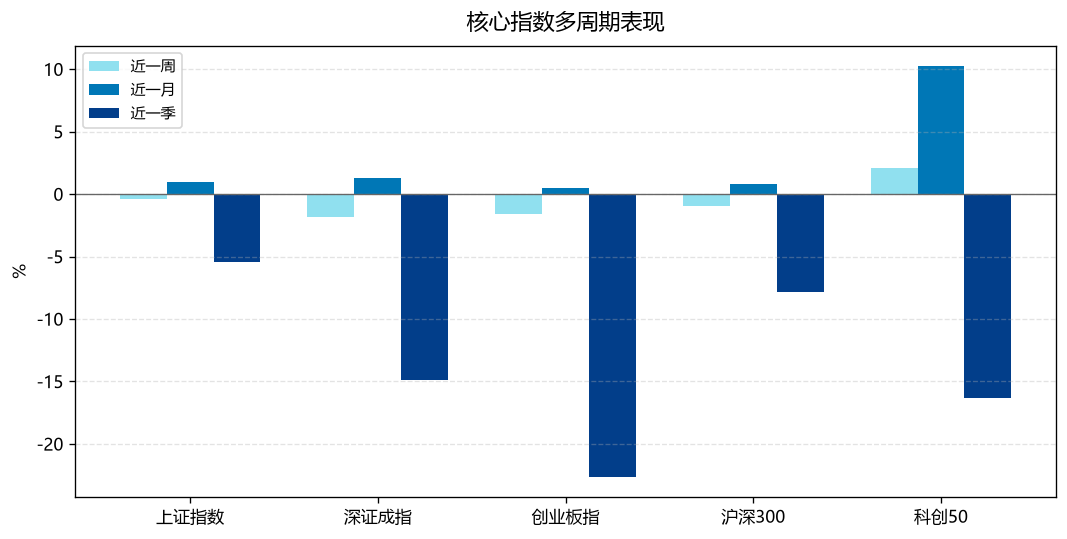
看到2026-11-13前后,A股这段时间涨跌分化比较明显。近一个月里,创业板指涨约0.52%,深证成指涨约1.25%,大盘涨约0.98%。近一周跌幅没那么夸张,但仍以下跌为主,大盘跌约0.41%、创业板指跌约1.59%。点评日前一个交易日,主要指数继续小幅波动。沪深两市成交额约1.66万亿元,交投不算清淡,但赚钱效应一般。
行业上看,传媒、影视院线、核力发电、游戏、银行等相对更强,IT服务、一般零售、专业工程、专业服务、专用设备等更弱。对选股型基金来说,更要紧的不是一两天的热点名字,而是中期哪些行业更能站得住。新发混合型基金成立后还要建仓,建仓阶段碰到的行业环境,往往比认购今日涨跌更影响持有体验。短线里AI硬件、军工、创新药、券商、有色等仍有资金进出,但持续性不稳,更宜把中期行业结构放在前面看;新基金建仓常要两三个月,中期方向比短期题材更关键。换句话说,认购窗口看的是产品本身合不合适,真正影响净值体验的,往往是成立后那几个月市场给不给力。
本基金侧重跨境权益。对照上面的市场环境,目前判断为中性。缺少可对标的热点或行业强弱样本。中性说明策略方向既不明显沾光,也不构成硬否定,后续更多看个股和执行本身。11月以来没有特别突出的总量级政策变化,市场更多仍由行业和个股自己的故事驱动。
把行业结构说得更直白一些:中期相对更强的方向多见传媒、影视院线、核力发电、游戏、银行;相对更弱的方向多见IT服务、一般零售、专业工程、专业服务、专用设备。对本基金所属的跨境权益来说,要看这些强弱是否同向,而不是只看认购那几天指数涨跌。
业绩比较基准为沪深300指数收益率70%+中证港股通综合指数(港元)收益率10%+中债-总全价(总值)指数收益率15%+活期存款基准利率5%。读基准是为了分清产品收益来源偏权益、偏固收还是股债混合,而不是把它当成短期涨跌承诺。
集中认购期为2026-11-09至2026-11-25,距认购结束约12天。混合型产品的持有体验,最终仍取决于成立后的市场结构与契约执行。
适配判断
综合判断:可作为中性观察样本。策略与当前环境无显著冲突,持有体验取决于后续市场结构变化。本基金适合能承受混合型净值波动、理解量化策略阶段性跑输的可能、并准备中期持有观察的投资者。若只能承受极短回撤,或把认购期收益当成确定性回报,匹配度偏低。
风险说明
1)权益市场价格波动,混合型不保本。
2)成立初期建仓导致净值路径与老产品不可比,净值波动可能更不规律。
3)港股通标的受人民币汇率波动与海外流动性收紧影响,波动可能显著高于A股。
4)策略有阶段性跑输基准或风格漂移的可能。
5)认购期至2026-11-25,认购结束后才进入运作期,期间市场变化无法即时反映到净值中。
6)历史业绩不能作为本基金未来收益的承诺或暗示。
结论
总体来说,东方红嘉俊均衡混合A/C(029299/029300)是一只混合型基金,认购期2026-11-09至2026-11-25,策略侧重跨境权益,与当前市场环境呈中性关系。策略与市场无显著冲突,宜结合自身组合风险预算判断。认购期净值不可见,持有体验需等成立后逐步验证。投资者宜结合自身承受波动的意愿、组合结构及持仓集中度综合判断,避免单一风格过度暴露。本文仅供研究参考,不作投资建议。基金有风险,投资须谨慎。决策前请仔细查阅招募说明书及基金合同等法律文件。如发现本稿与正式文件表述不符,以正式文件为准。